
الخليج وما بعد النفط.. ليس المهم ما ننتجه بل ما يشتريه العالم
الخليج وما بعد النفط.. ليس المهم ما ننتجه بل ما يشتريه العالم

ليس كل ما يكبر في دفاتر الناتج يصبح قوة في دفاتر العالم.
تلك هي المسافة التي ينبغي أن يقف عندها النقاش الخليجي حول التنويع الاقتصادي. فقد اتسعت الأنشطة غير النفطية في اقتصادات مجلس التعاون اتساعا حقيقيا خلال الأعوام الماضية، وتقدمت الصناعة والسياحة والخدمات واللوجستيات والتقنية والاستثمار.
لكن السؤال الأصعب لا يبدأ من مقدار ما ينتجه الاقتصاد خارج النفط، وإنما من مقدار ما أصبح العالم راغبا في شرائه منه خارج النفط.
وهنا يختلف ميزان الناتج عن ميزان القوة الاقتصادية. فالاقتصاد يستطيع أن ينمو بالإنشاء والعقار والتجارة الداخلية والخدمات والاستهلاك والاستثمار الحكومي، وهي جميعا أنشطة ضرورية ومولدة للوظائف والدخل؛ غير أنها لا تؤدي بالضرورة الوظيفة نفسها التي يؤديها مصنع يبيع منتجا عالي القيمة إلى ثلاثين سوقا، أو شركة هندسية تقدم خدماتها خارج الحدود، أو منصة رقمية يتدفق دخلها من عملاء في قارات أخرى.
ولهذا لا يكفي أن نسأل: كم أصبح اقتصادنا غير نفطي؟
بل إن السؤال الأشد دلالة هو: ماذا يشتري العالم منا؟
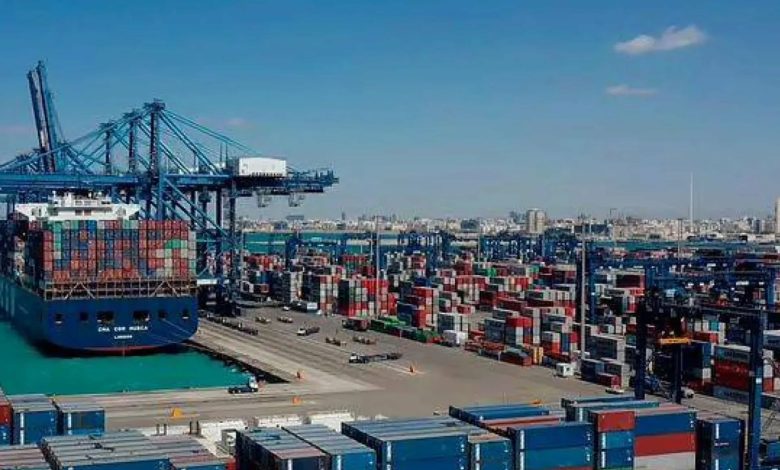
وقد بات هذا السؤال أكثر إلحاحا مع اتساع التجارة الخليجية؛ فالتجارة السلعية لدول المجلس بلغت نحو 1.6 تريليون دولار في 2024، وفق تقرير حديث لمركز الخليج للأبحاث مستندا إلى بيانات المركز الإحصائي الخليجي، بما يعكس الوزن المتنامي للمنطقة في التجارة الدولية. غير أن التنويع الحقيقي لا يقاس بحجم حركة التجارة وحده، بل بطبيعة القيمة التي تصدرها اقتصادات المنطقة ومقدار ما ينتج منها محليا.
وهنا تظهر المفارقة الخليجية الثانية: قد تنجح في تجاوز الاختناق الأول، فتكتشف أنك حملت الاختناق الثاني عبئا أكبر.
فخطوط الأنابيب والموانئ البديلة ضرورية، لكنها لا تلغي الجغرافيا. وقد أثبتت تطورات هذا العام أن مسارات التجاوز نفسها يمكن أن تصبح عرضة لضغوط جديدة في البحر الأحمر أو الموانئ أو التأمين أو الطاقة الاستيعابية. لقد عمل البديل، ثم احتاج البديل نفسه إلى بديل!
وهذا يعني أن أمن التصدير لا ينبغي أن يفهم بوصفه «وجود طريق إضافي» فحسب، بل بوصفه تعددا حقيقيا في السلعة والسوق والمنفذ ووسيلة التسليم.
اختبار التصدير الخليجي
لهذا ربما ينبغي أن يسبق السؤال عن «القطاع الواعد» اختبار أبسط وأقسى: هل يستطيع هذا القطاع أن يبيع للعالم؟
ثم تأتي الأسئلة التالية: من هو المشتري؟ وما الذي يبقى من قيمة المنتج داخل الخليج؟ وما المهارات التي يبنيها؟ وهل يستطيع المنافسة من غير حماية دائمة؟ وهل يستطيع الوصول إلى السوق عبر أكثر من منفذ؟ وهل يتوقف دخله إذا تعرضت سلعة واحدة أو ممر واحد أو سوق واحدة للصدمة؟
عندئذ تتغير طريقة النظر إلى القطاعات. الكيميائيات التخصصية ليست مهمة لأنها «غير نفطية» فحسب، بل لأنها تنقل القيمة من المادة الأساسية إلى التركيب والمعرفة والتطبيق. والصناعات الدوائية والطبية لا تقاس فقط بحجم مصنعها، بل بقدرتها على بيع قيمة عالية في وزن صغير. والمعدات والآلات تخلق شبكة موردين. والخدمات الهندسية والمالية تبيع المعرفة نفسها. أما البرمجيات والحوسبة والخدمات الرقمية فتفتح بابا لدخل خارجي لا يحتاج إلى ناقلة، وإن ظلت بدورها معتمدة على الكهرباء والكابلات والأمن السيبراني.
وبذلك ينتقل الاقتصاد من سؤال «ما البديل؟» إلى سؤال أعمق: كيف نبني محفظة لا تتعرض عناصرها كلها للصدمة نفسها؟
الخليج لا يحتاج إلى 6 نسخ من الاقتصاد نفسه، وقد يكون أهم ما يملكه مجلس التعاون في هذه المرحلة هو أنه ليس اقتصادا واحدا، ولا 6 جزر منفصلة. لكل دولة مزية مختلفة: سوق، أو طاقة، أو موقع، أو ميناء، أو قطاع مالي، أو خبرة صناعية، أو شبكة لوجستية.
والمشكلة تبدأ حين تحاول الدول الـ 6 بناء السلسلة نفسها ست مرات. أما الاحتمال الأذكى فهو أن تتحول المزايا الست إلى سلسلة واحدة. يمكن أن تبدأ مادة في السعودية، وتدخل مرحلة تصنيع أو معالجة متخصصة في عمان أو البحرين، وتمول أو تؤمن في مركز مالي خليجي، ثم تخرج من المنفذ الأكثر كفاءة إلى سوق آسيوية أو أوروبية أو أفريقية.
عندئذ لا تعود السوق الخليجية المشتركة والاتحاد الجمركي والسكك والموانئ مشاريع تكامل إداري فحسب، بل تصبح هندسة لأمن الدخل.
وهذا المسار ليس بعيدا عن البنية القائمة؛ فدول المجلس توسع بالفعل شبكات النقل واللوجستيات وتناقش تعزيز الترابط التجاري والصناعي، فيما تشير تقارير بحثية حديثة إلى أن تعميق التجارة الإقليمية والعالمية أصبح جزءا متزايد الأهمية من التحول الاقتصادي الخليجي.


